Domain steuersachbearbeiter.de kaufen?
Wir ziehen mit dem Projekt
steuersachbearbeiter.de um.
Sind Sie am Kauf der Domain
steuersachbearbeiter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuersachbearbeiter.de kaufen?
Warum geht die Musik beim Gebrauch des FX bei der Rane Seventy-Two aus?
Es ist möglich, dass beim Gebrauch des FX auf dem Rane Seventy-Two Mixer die Musik kurzzeitig aussetzt, da der Effektprozessor die Audiosignale verarbeitet und möglicherweise eine Verzögerung verursacht. Dies kann dazu führen, dass die Musik für einen kurzen Moment unterbrochen wird, während der Effekt angewendet wird. Dies ist ein normales Verhalten bei der Verwendung von Effekten auf einem DJ-Mixer. **
Was ist eine Betriebsprüfung Finanzamt?
Eine Betriebsprüfung Finanzamt ist eine Überprüfung der steuerlichen Angelegenheiten eines Unternehmens durch das Finanzamt. Dabei werden die steuerlichen Pflichten und Angaben des Unternehmens auf Richtigkeit und Vollständigkeit überprüft. Ziel ist es, mögliche Steuervergehen aufzudecken und sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. Die Betriebsprüfung kann sowohl angekündigt als auch unangekündigt erfolgen und kann verschiedene Bereiche wie Umsatzsteuer, Einkommensteuer oder Gewerbesteuer umfassen. Unternehmen sollten daher ihre steuerlichen Unterlagen sorgfältig aufbewahren und regelmäßig prüfen, um sich auf eine Betriebsprüfung vorzubereiten. **


Ähnliche Suchbegriffe für Siebzig seventy
Top-Angebote
Produkte zum Begriff Siebzig seventy:
-
HB-Druck Siebzig Neunundsechzig Schild Ortsschild A0 (841x1189mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
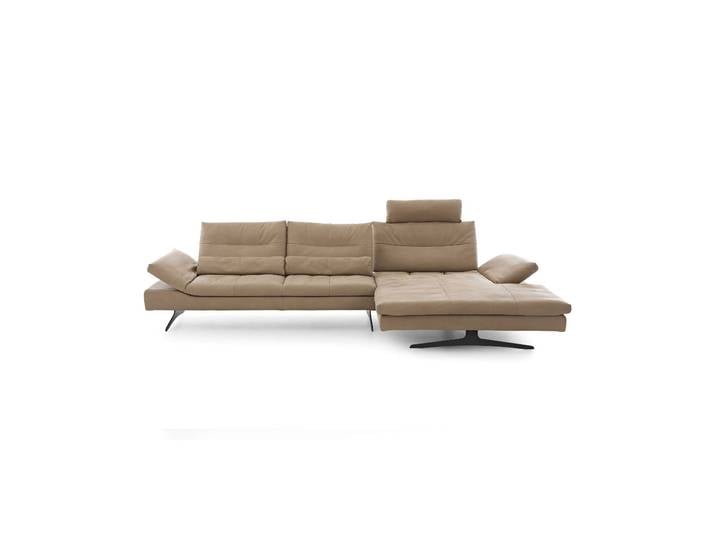
W.Schillig Ecksofa seventy 5 16741W.Schillig Ecksofa seventy 5 16741 . Mit dem W.Schillig 16741 Seventy 5 holst Du Dir ein modernes Möbelstück ins Wohnzimmer, das auf entspannte Wohnlichkeit setzt. Der Bezug aus Anilinleder sorgt für eine glatte, hochwertige Oberfläche und unterstreicht den klaren, modernen Stil. Durch die weiche Polsterung sitzt Du angenehm bequem, ohne dass das Möbelstück seine ruhige Ausstrahlung verliert. Die Ausrichtung auf vier Sitzplätze macht es passend für gemeinsame Momente im Alltag. Highlights Rückenecht 4 Sitzplätze Modernes Design Bezug aus Anilinleder Weiche Polsterung Wellenfedern Füße aus Metall Kufenfuß Material & Bezug Der Bezug aus Anilinleder bringt eine edle, glatte Anmutung in Dein Wohnzimmer und passt gut zu einem modernen Einrichtungsstil. Das Material der Füße ist Metall, und die Form als Kufenfuß gibt dem Möbel einen klaren, reduzierten Abschluss. Zusammen entsteht ein ruhiger Look, der sich leicht in verschiedene Wohnkonzepte einfügt. Komfort & Nutzung Die weiche Polsterung macht das Sitzen besonders angenehm, gerade wenn Du Dir im Alltag etwas mehr Bequemlichkeit wünschst. Die Unterfederung mit Wellenfedern unterstützt den Sitzkomfort und trägt zu einem entspannten Nutzungserlebnis bei. Durch die Rückenechtheit lässt sich das Möbel flexibel im Raum platzieren, auch wenn Du es nicht direkt an die Wand stellen möchtest. Funktionen Das Möbel ist auf seinen Kern als bequemes Sitzmöbel ausgelegt und bietet keine zusätzlichen Funktionen über die Grundnutzung hinaus. Genau das macht es so angenehm unkompliziert: Du bekommst einen klaren, modernen Sitzbereich für Dein Wohnzimmer, ohne Ablenkung durch unnötige Extras. Breite: 342.00 cm Tiefe: 158.00 cm Höhe: 87.00 cm Farbe:Braun Material:Anilinleder5594,68 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Holzner, Stefan: EinkommensteuerEinkommensteuer , Das Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolvent:innen, angehende Steuerberater:innen sowie Steuerpraktiker:innen. Die Themenbereiche orientieren sich daher zum einen an den Stoffgebieten, die erfahrungsgemäß Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, außergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, Vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräußerung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidat:innen an das Prüfungsniveau heran. Für Praktiker:innen ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind u. a.: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur "Digital-AfA" sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 15. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240528, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#3#, Autoren: Grobshäuser, Uwe~Schlenk, Axel~Schmidt, Stephan~Schustek, Heribert, Auflage: 24015, Auflage/Ausgabe: 15. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 1148, Keyword: Betriebsaufspaltung; Betriebsausgaben; Corona-Steuergesetzgebung; Einkunftsarten; Gewinnermittlung; Grobshäuser; Kapitaleinkünfte; Nießbrauch; Realteilung; Schlenk; Schmidt; Schustek; Veranlagung; Verlustabzug; Zenthöfer; außergewöhnliche Belastungen; Überentnahmen, Fachschema: Abgabe - Abgabenordnung - AO~Einkommensteuerrecht - EStG~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 176, Höhe: 62, Gewicht: 1950, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2762989,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaligin, Thomas: Einzelfragen der BetriebsprüfungEinzelfragen der Betriebsprüfung , Durch immer stärkere Spezialisierung und Professionalisierung der Betriebsprüfung wachsen auch die gestalterischen Anforderungen rasant. Die zunehmende Prüfungsdichte führt zugleich zu einer Fülle zusätzlicher Konflikte zwischen Steuerpflichtigen, Beratung und Finanzverwaltung. Wie Sie sich auf typische Prüfungsschwerpunkte optimal vorbereiten, zeigt Ihnen Dr. Thomas Kaligin in der aktualisierten und erweiterten 3. Auflage seines Praxisbuchs - unter kritischer Würdigung der Verwaltungsauffassung und Rechtsprechung. - Betriebsaufspaltung - Schätzung - Rückstellungen - Gewerblicher Grundstückshandel - Gesellschafter-Geschäftsführer-Vergütung - Geschenke und Bewirtungskosten - Liebhaberei - Benennungsverlangen gem. § 160 AO - Private Nutzung betrieblicher Kfz - Investitionsabzugsbetrag gem. § 7g EStG - Spezifische Prüfungsschwerpunkte im Baugewerbe sowie im Gaststättengewerbe - NEU: Gewerbliche Infizierung von Personengesellschaften Neben konkreten Gestaltungslösungen und Checklisten für die wichtigsten Prüfungsschwerpunkte finden Sie auch eine Einführung zu Tax Compliance und der wirksamen Begrenzung steuerlicher und steuerstrafrechtlicher Risiken. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., neu bearbeitete und erweiterte Auflage, Erscheinungsjahr: 20240507, Produktform: Kartoniert, Titel der Reihe: Steuerrecht und Steuerberatung#57#, Autoren: Kaligin, Thomas, Auflage: 24003, Auflage/Ausgabe: 3., neu bearbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 543, Keyword: Außenprüfung; Baugewerbe; Benennungsverlangen; Betriebsaufspaltung; Betriebsprüfung; Bewirtung; Gaststätte; Geschenk; Geschäftsführervergütung; IAB; IKS; Inverstitionsabzugsbetrag; Kfz-Nutzung; Liebhaberei; PKW-Nutzung; Prüfungsschwerpunkt; Rückstellung; Schätzung; Tax CMS; Tax Compliance; gewerblicher Grundstückshandel; innerbetriebliches Kontrollsystem, Fachschema: Betriebsprüfung~Finanzierung~Rechnungswesen~Steuergesetz~Steuerrecht - Steuergesetz~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Warengruppe: HC/Steuern, Fachkategorie: Steuerverfahrensrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 208, Breite: 141, Höhe: 34, Gewicht: 674, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2341177,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Was prüft das Finanzamt bei einer Betriebsprüfung?
Was prüft das Finanzamt bei einer Betriebsprüfung? Bei einer Betriebsprüfung überprüft das Finanzamt die steuerlichen Angaben eines Unternehmens, um sicherzustellen, dass alle Einnahmen korrekt angegeben und versteuert wurden. Dabei werden insbesondere die Buchführung, die Umsatzsteuererklärungen, die Gewinnermittlung und die Betriebsausgaben genau unter die Lupe genommen. Zudem wird geprüft, ob alle steuerlichen Vorschriften und Gesetze eingehalten wurden. Ziel der Betriebsprüfung ist es, mögliche Steuerverkürzungen aufzudecken und gegebenenfalls Nachzahlungen oder Strafzahlungen festzusetzen. **
-
Ist Einkommensteuer das gleiche wie Umsatzsteuer?
Ist Einkommensteuer das gleiche wie Umsatzsteuer? Nein, Einkommensteuer und Umsatzsteuer sind zwei verschiedene Arten von Steuern, die von Regierungen erhoben werden. Die Einkommensteuer wird auf das Einkommen einer Person oder eines Unternehmens erhoben, während die Umsatzsteuer auf den Umsatz von Waren oder Dienstleistungen erhoben wird. Einkommensteuer wird in der Regel jährlich auf Grundlage des Einkommens einer Person berechnet, während die Umsatzsteuer bei jedem Verkauf von Waren oder Dienstleistungen anfällt. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren und sind wichtige Einnahmequellen für die Regierung. **
-
Ist Umsatzsteuer das gleiche wie Einkommensteuer?
Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Arten von Steuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Die Umsatzsteuer wird vom Verkäufer an den Staat abgeführt, während die Einkommensteuer vom Einkommen des Steuerpflichtigen abgezogen wird. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren, haben jedoch unterschiedliche Berechnungsmethoden und Anwendungsbereiche. **


Wird die Umsatzsteuer mit der Einkommensteuer verrechnet?
Nein, die Umsatzsteuer und die Einkommensteuer sind zwei verschiedene Steuerarten, die unabhhängig voneinander erhoben werden. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen von natürlichen Personen und Unternehmen basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuern. Jede Steuer wird separat berechnet und an das Finanzamt abgeführt. **
Wann Umsatzsteuer an das Finanzamt zahlen?
Wann Umsatzsteuer an das Finanzamt zu zahlen ist, hängt von verschiedenen Faktoren ab. Grundsätzlich muss die Umsatzsteuer regelmäßig quartalsweise oder monatlich an das Finanzamt abgeführt werden, je nachdem wie hoch der Umsatz des Unternehmens ist. Die genauen Fristen und Modalitäten können je nach Land und Steuergesetzgebung variieren. Es ist wichtig, die Umsatzsteuer fristgerecht zu zahlen, um Bußgelder oder Verzugszinsen zu vermeiden. Unternehmen sollten daher ihre Umsatzsteuerpflichten sorgfältig prüfen und entsprechend handeln. **
Top-Angebote
Produkte zum Begriff Siebzig seventy:
-
Trucker Hat Blue SeventyDie Retro-Kappe Trucker von Blueseventy hält Sie bei jedem Lauftempo kühl und bequem. Die Vorderseite und der Schirm der Mütze bestehen aus undurchsichtiger Baumwolle, die Rückseite aus atmungsaktivem Mesh, das aus recyceltem Polyester hergestellt wird, wodurch die gewünschte look erzielt und gleichzeitig die Umwelt geschont wird. Diese hübsche Retro-Truckermütze hat eine Einheitsgröße und kann mithilfe des Druckknopfverschlusses genau angepasst werden. Merkmale: 6-Panel-Konstruktion Absorbierendes inneres Schweißband Lasergeschnittene Rücken- und Seitenteile Geschwungene Rechnung Einheitsgröße Handwäsche27,00 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Siebzig Neunundsechzig Aufkleber Ortsaufkleber A6 (105x148mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...6,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Siebzig Neunundsechzig Schild Ortsschild A0 (841x1189mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
W.Schillig Ecksofa seventy 5 16741W.Schillig Ecksofa seventy 5 16741 . Mit dem W.Schillig 16741 Seventy 5 holst Du Dir ein modernes Möbelstück ins Wohnzimmer, das auf entspannte Wohnlichkeit setzt. Der Bezug aus Anilinleder sorgt für eine glatte, hochwertige Oberfläche und unterstreicht den klaren, modernen Stil. Durch die weiche Polsterung sitzt Du angenehm bequem, ohne dass das Möbelstück seine ruhige Ausstrahlung verliert. Die Ausrichtung auf vier Sitzplätze macht es passend für gemeinsame Momente im Alltag. Highlights Rückenecht 4 Sitzplätze Modernes Design Bezug aus Anilinleder Weiche Polsterung Wellenfedern Füße aus Metall Kufenfuß Material & Bezug Der Bezug aus Anilinleder bringt eine edle, glatte Anmutung in Dein Wohnzimmer und passt gut zu einem modernen Einrichtungsstil. Das Material der Füße ist Metall, und die Form als Kufenfuß gibt dem Möbel einen klaren, reduzierten Abschluss. Zusammen entsteht ein ruhiger Look, der sich leicht in verschiedene Wohnkonzepte einfügt. Komfort & Nutzung Die weiche Polsterung macht das Sitzen besonders angenehm, gerade wenn Du Dir im Alltag etwas mehr Bequemlichkeit wünschst. Die Unterfederung mit Wellenfedern unterstützt den Sitzkomfort und trägt zu einem entspannten Nutzungserlebnis bei. Durch die Rückenechtheit lässt sich das Möbel flexibel im Raum platzieren, auch wenn Du es nicht direkt an die Wand stellen möchtest. Funktionen Das Möbel ist auf seinen Kern als bequemes Sitzmöbel ausgelegt und bietet keine zusätzlichen Funktionen über die Grundnutzung hinaus. Genau das macht es so angenehm unkompliziert: Du bekommst einen klaren, modernen Sitzbereich für Dein Wohnzimmer, ohne Ablenkung durch unnötige Extras. Breite: 342.00 cm Tiefe: 158.00 cm Höhe: 87.00 cm Farbe:Braun Material:Anilinleder5594,68 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum geht die Musik beim Gebrauch des FX bei der Rane Seventy-Two aus?
Es ist möglich, dass beim Gebrauch des FX auf dem Rane Seventy-Two Mixer die Musik kurzzeitig aussetzt, da der Effektprozessor die Audiosignale verarbeitet und möglicherweise eine Verzögerung verursacht. Dies kann dazu führen, dass die Musik für einen kurzen Moment unterbrochen wird, während der Effekt angewendet wird. Dies ist ein normales Verhalten bei der Verwendung von Effekten auf einem DJ-Mixer. **
-
Was ist eine Betriebsprüfung Finanzamt?
Eine Betriebsprüfung Finanzamt ist eine Überprüfung der steuerlichen Angelegenheiten eines Unternehmens durch das Finanzamt. Dabei werden die steuerlichen Pflichten und Angaben des Unternehmens auf Richtigkeit und Vollständigkeit überprüft. Ziel ist es, mögliche Steuervergehen aufzudecken und sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. Die Betriebsprüfung kann sowohl angekündigt als auch unangekündigt erfolgen und kann verschiedene Bereiche wie Umsatzsteuer, Einkommensteuer oder Gewerbesteuer umfassen. Unternehmen sollten daher ihre steuerlichen Unterlagen sorgfältig aufbewahren und regelmäßig prüfen, um sich auf eine Betriebsprüfung vorzubereiten. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Was prüft das Finanzamt bei einer Betriebsprüfung?
Was prüft das Finanzamt bei einer Betriebsprüfung? Bei einer Betriebsprüfung überprüft das Finanzamt die steuerlichen Angaben eines Unternehmens, um sicherzustellen, dass alle Einnahmen korrekt angegeben und versteuert wurden. Dabei werden insbesondere die Buchführung, die Umsatzsteuererklärungen, die Gewinnermittlung und die Betriebsausgaben genau unter die Lupe genommen. Zudem wird geprüft, ob alle steuerlichen Vorschriften und Gesetze eingehalten wurden. Ziel der Betriebsprüfung ist es, mögliche Steuerverkürzungen aufzudecken und gegebenenfalls Nachzahlungen oder Strafzahlungen festzusetzen. **
Ähnliche Suchbegriffe für Siebzig seventy
-
Holzner, Stefan: EinkommensteuerEinkommensteuer , Das Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolvent:innen, angehende Steuerberater:innen sowie Steuerpraktiker:innen. Die Themenbereiche orientieren sich daher zum einen an den Stoffgebieten, die erfahrungsgemäß Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, außergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, Vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräußerung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidat:innen an das Prüfungsniveau heran. Für Praktiker:innen ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind u. a.: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur "Digital-AfA" sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 15. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240528, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#3#, Autoren: Grobshäuser, Uwe~Schlenk, Axel~Schmidt, Stephan~Schustek, Heribert, Auflage: 24015, Auflage/Ausgabe: 15. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 1148, Keyword: Betriebsaufspaltung; Betriebsausgaben; Corona-Steuergesetzgebung; Einkunftsarten; Gewinnermittlung; Grobshäuser; Kapitaleinkünfte; Nießbrauch; Realteilung; Schlenk; Schmidt; Schustek; Veranlagung; Verlustabzug; Zenthöfer; außergewöhnliche Belastungen; Überentnahmen, Fachschema: Abgabe - Abgabenordnung - AO~Einkommensteuerrecht - EStG~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 176, Höhe: 62, Gewicht: 1950, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2762989,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaligin, Thomas: Einzelfragen der BetriebsprüfungEinzelfragen der Betriebsprüfung , Durch immer stärkere Spezialisierung und Professionalisierung der Betriebsprüfung wachsen auch die gestalterischen Anforderungen rasant. Die zunehmende Prüfungsdichte führt zugleich zu einer Fülle zusätzlicher Konflikte zwischen Steuerpflichtigen, Beratung und Finanzverwaltung. Wie Sie sich auf typische Prüfungsschwerpunkte optimal vorbereiten, zeigt Ihnen Dr. Thomas Kaligin in der aktualisierten und erweiterten 3. Auflage seines Praxisbuchs - unter kritischer Würdigung der Verwaltungsauffassung und Rechtsprechung. - Betriebsaufspaltung - Schätzung - Rückstellungen - Gewerblicher Grundstückshandel - Gesellschafter-Geschäftsführer-Vergütung - Geschenke und Bewirtungskosten - Liebhaberei - Benennungsverlangen gem. § 160 AO - Private Nutzung betrieblicher Kfz - Investitionsabzugsbetrag gem. § 7g EStG - Spezifische Prüfungsschwerpunkte im Baugewerbe sowie im Gaststättengewerbe - NEU: Gewerbliche Infizierung von Personengesellschaften Neben konkreten Gestaltungslösungen und Checklisten für die wichtigsten Prüfungsschwerpunkte finden Sie auch eine Einführung zu Tax Compliance und der wirksamen Begrenzung steuerlicher und steuerstrafrechtlicher Risiken. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., neu bearbeitete und erweiterte Auflage, Erscheinungsjahr: 20240507, Produktform: Kartoniert, Titel der Reihe: Steuerrecht und Steuerberatung#57#, Autoren: Kaligin, Thomas, Auflage: 24003, Auflage/Ausgabe: 3., neu bearbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 543, Keyword: Außenprüfung; Baugewerbe; Benennungsverlangen; Betriebsaufspaltung; Betriebsprüfung; Bewirtung; Gaststätte; Geschenk; Geschäftsführervergütung; IAB; IKS; Inverstitionsabzugsbetrag; Kfz-Nutzung; Liebhaberei; PKW-Nutzung; Prüfungsschwerpunkt; Rückstellung; Schätzung; Tax CMS; Tax Compliance; gewerblicher Grundstückshandel; innerbetriebliches Kontrollsystem, Fachschema: Betriebsprüfung~Finanzierung~Rechnungswesen~Steuergesetz~Steuerrecht - Steuergesetz~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Warengruppe: HC/Steuern, Fachkategorie: Steuerverfahrensrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 208, Breite: 141, Höhe: 34, Gewicht: 674, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2341177,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Siebzig Neunundsechzig Aufkleber Ortsaufkleber A7 (74x105mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...4,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Siebzig Neunundsechzig Schild Ortsschild A1 (594x841mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Einkommensteuer das gleiche wie Umsatzsteuer?
Ist Einkommensteuer das gleiche wie Umsatzsteuer? Nein, Einkommensteuer und Umsatzsteuer sind zwei verschiedene Arten von Steuern, die von Regierungen erhoben werden. Die Einkommensteuer wird auf das Einkommen einer Person oder eines Unternehmens erhoben, während die Umsatzsteuer auf den Umsatz von Waren oder Dienstleistungen erhoben wird. Einkommensteuer wird in der Regel jährlich auf Grundlage des Einkommens einer Person berechnet, während die Umsatzsteuer bei jedem Verkauf von Waren oder Dienstleistungen anfällt. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren und sind wichtige Einnahmequellen für die Regierung. **
-
Ist Umsatzsteuer das gleiche wie Einkommensteuer?
Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Arten von Steuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Die Umsatzsteuer wird vom Verkäufer an den Staat abgeführt, während die Einkommensteuer vom Einkommen des Steuerpflichtigen abgezogen wird. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren, haben jedoch unterschiedliche Berechnungsmethoden und Anwendungsbereiche. **
-
Wird die Umsatzsteuer mit der Einkommensteuer verrechnet?
Nein, die Umsatzsteuer und die Einkommensteuer sind zwei verschiedene Steuerarten, die unabhhängig voneinander erhoben werden. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen von natürlichen Personen und Unternehmen basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuern. Jede Steuer wird separat berechnet und an das Finanzamt abgeführt. **
-
Wann Umsatzsteuer an das Finanzamt zahlen?
Wann Umsatzsteuer an das Finanzamt zu zahlen ist, hängt von verschiedenen Faktoren ab. Grundsätzlich muss die Umsatzsteuer regelmäßig quartalsweise oder monatlich an das Finanzamt abgeführt werden, je nachdem wie hoch der Umsatz des Unternehmens ist. Die genauen Fristen und Modalitäten können je nach Land und Steuergesetzgebung variieren. Es ist wichtig, die Umsatzsteuer fristgerecht zu zahlen, um Bußgelder oder Verzugszinsen zu vermeiden. Unternehmen sollten daher ihre Umsatzsteuerpflichten sorgfältig prüfen und entsprechend handeln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.